La crisis de valor de la energía solar fotovoltaica en España
📄 Descarga el informe completo
La energía solar fotovoltaica, una de las tecnologías más competitivas del sistema eléctrico español si se atiende al coste nivelado de la energía, atraviesa una delicada situación financiera cuyo origen, según el informe “La crisis de valor de la energía solar fotovoltaica en España”, presentado esta semana por el Centro Peter Huber de la Universidad de las Hespérides, radica en un despliegue de capacidad tan rápido, de 4,8 GW en 2019 a más de 56 GW en 2026 sumando generación y autoconsumo, que un sistema con una demanda mucho más lenta y una capacidad limitada de absorber producción solar en las horas centrales del día ha terminado por ver cómo cada nuevo megavatio erosiona el valor de los ya instalados. El Gran Apagón del 28 de abril de 2025 ha añadido una capa de prudencia operativa y restricciones técnicas que agrava el cuadro, aunque, en palabras de los autores, “sería un error confundir el agravante con la causa”.
El documento, elaborado por Manuel Fernández Ordóñez y Daniel Fernández Méndez para el Centro Peter Huber de la Universidad de las Hespérides, examina el fenómeno a través de tres canales que, combinados, explican el deterioro de los ingresos, a saber, la canibalización del precio recibido por cada MWh producido, la pérdida de volumen monetizable debida a los recortes de producción y la pérdida de eficacia de los contratos de venta de energía a medio y largo plazo (PPA) ante el aumento de las horas con precios cero o negativos. Sobre esa base, los autores sostienen que la crisis de rentabilidad de la solar española es una crisis de valor que convive con unos costes de generación plenamente competitivos, dado que el sistema ha incentivado una abundante oferta en las mismas horas sin desarrollar al mismo ritmo la demanda flexible, el almacenamiento, la electrificación industrial, las redes y las señales de precio necesarias para absorberla con valor económico.
Los datos muestran que el precio capturado por la energía solar ha pasado de equivaler al 102% del precio medio del mercado mayorista en 2019 a apenas un 49% en lo que va de 2026, lo que sitúa el ingreso de una planta plenamente expuesta al mercado en 31,2 €/MWh hasta el 1 de septiembre, mientras que las horas con precio cero o negativo, inexistentes en 2020 y 2021, alcanzaron las 805 en 2025 y el informe las estima en 1.152 para este año. Uno de los datos más elocuentes es que un MW solar con exposición total al mercado generó 49.983 € en 2020, con un mercado mayorista a 33,96 €/MWh de valor medio, y 46.267 € en 2025, con un mercado mayorista a 65,28 €/MWh, es decir, menos ingresos con un precio medio del pool que casi se había duplicado.
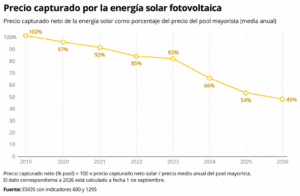
Los autores advierten de que la mejora estimada para 2026, con 51.179 € por MW, responde a la coyuntura del conflicto en Oriente Medio, cuya presión sobre el gas, con valores que doblan los del verano pasado, ha elevado el precio capturado desde menos de 20 €/MWh hasta mediados de año hasta los más de 31 €/MWh de comienzos de septiembre, un efecto que puede enmascarar el deterioro de fondo.
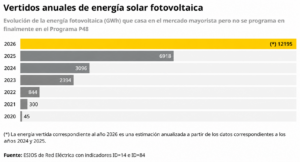
A la caída del precio se suma la del volumen, pues los vertidos de solar fotovoltaica, prácticamente inexistentes en 2020 con 45 GWh, alcanzaron los 6.918 GWh en 2025, y el informe estima para 2026 una cifra anualizada superior a los 12.000 GWh, con días en los que los vertidos superaron el 30% de la energía que entró en el mercado. La operación reforzada adoptada tras el apagón, precisan, no es el origen de la canibalización de precios, pero sí ha intensificado el problema del volumen monetizable.
“El despliegue de la energía solar fotovoltaica en España ha ido creando su propia trampa”, advierten los autores, para quienes la fotovoltaica debe seguir siendo una pieza esencial del sistema eléctrico y cuyo futuro depende de construir un sistema en el que esa energía tenga valor cuando se produce, mediante señales adecuadas de precios, flexibilidad, almacenamiento, mecanismos de pago por capacidad, participación en servicios de operación y atracción de demanda eléctrica.
La Universidad de las Hespérides, a través del Centro Peter Huber, hace un llamamiento a las instituciones públicas y a los agentes del sector para abordar con rigor esta cuestión, de cuya respuesta dependerá, según el informe, tanto la salud financiera de las plantas fotovoltaicas existentes como la credibilidad económica de la próxima fase de la transición energética.
Sobre los autores